533 Ribu UMKM di NTB Belum Tersentuh KUR
- NTB memiliki 649.494 UMKM pada 2025, namun penerima KUR baru 115.632 debitur atau 17,80 persen, sehingga sekitar 533.852 pelaku belum tercatat menerima KUR.
- Akses KUR terhambat informasi terbatas, riwayat kredit SLIK, persepsi prosedur perbankan rumit, dan agunan; sebagian UMKM juga memakai sumber pembiayaan lain.
- Pemprov NTB mengkaji subsidi bunga, memperkuat sosialisasi dan pendampingan kredit, serta memfasilitasi agunan melalui PTSL untuk memperluas pembiayaan usaha mikro.
Mataram, IDN Times - Pemprov NTB melalui Dinas Koperasi dan UKM (Diskop UKM) mendorong perluasan akses pembiayaan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) di Nusa Tenggara Barat. Langkah ini menjadi perhatian menyusul masih besarnya jumlah pelaku UMKM yang belum tersentuh Kredit Usaha Rakyat (KUR).
Berdasarkan data Sistem Informasi Data Tunggal (SIDT) 2025, jumlah UMKM di NTB mencapai 649.494 unit usaha. Dari jumlah tersebut, sebanyak 648.152 unit atau 99,79 persen merupakan usaha mikro, sedangkan usaha kecil sebanyak 1.119 unit dan usaha menengah 223 unit.
Sementara itu, realisasi penyaluran KUR di NTB sepanjang tahun 2025 mencapai Rp5,52 triliun dengan jumlah debitur sebanyak 115.632 pelaku usaha. Jika dibandingkan dengan jumlah UMKM yang tercatat, cakupan debitur KUR tersebut baru mencapai 17,80 persen.
"Artinya, terdapat sekitar 533.852 pelaku UMKM yang belum tercatat sebagai penerima KUR pada tahun tersebut," kata Kepala Diskop UKM NTB Wirawan di Mataram, Selasa (27/10/2026).
1. Keterbatasan informasi hingga persepsi rumitnya prosedur perbankan
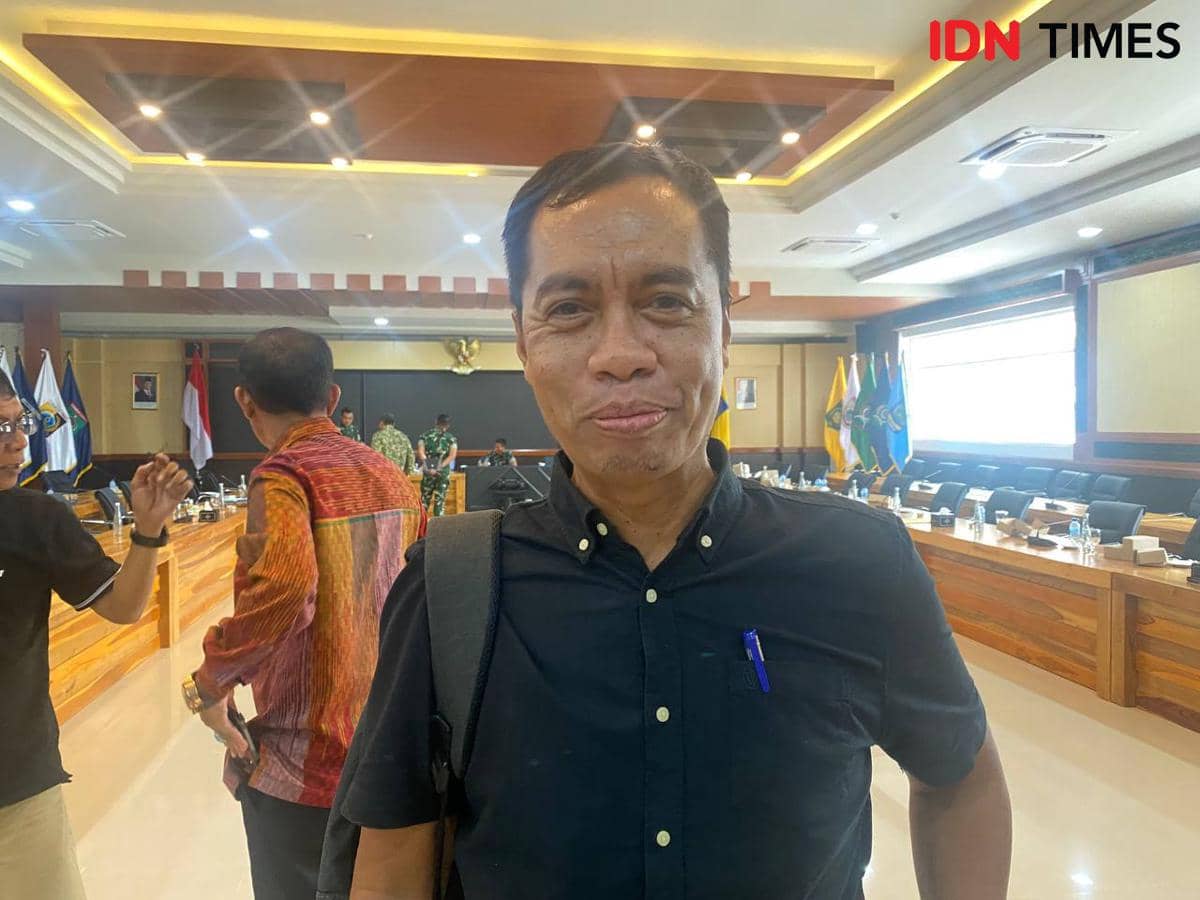
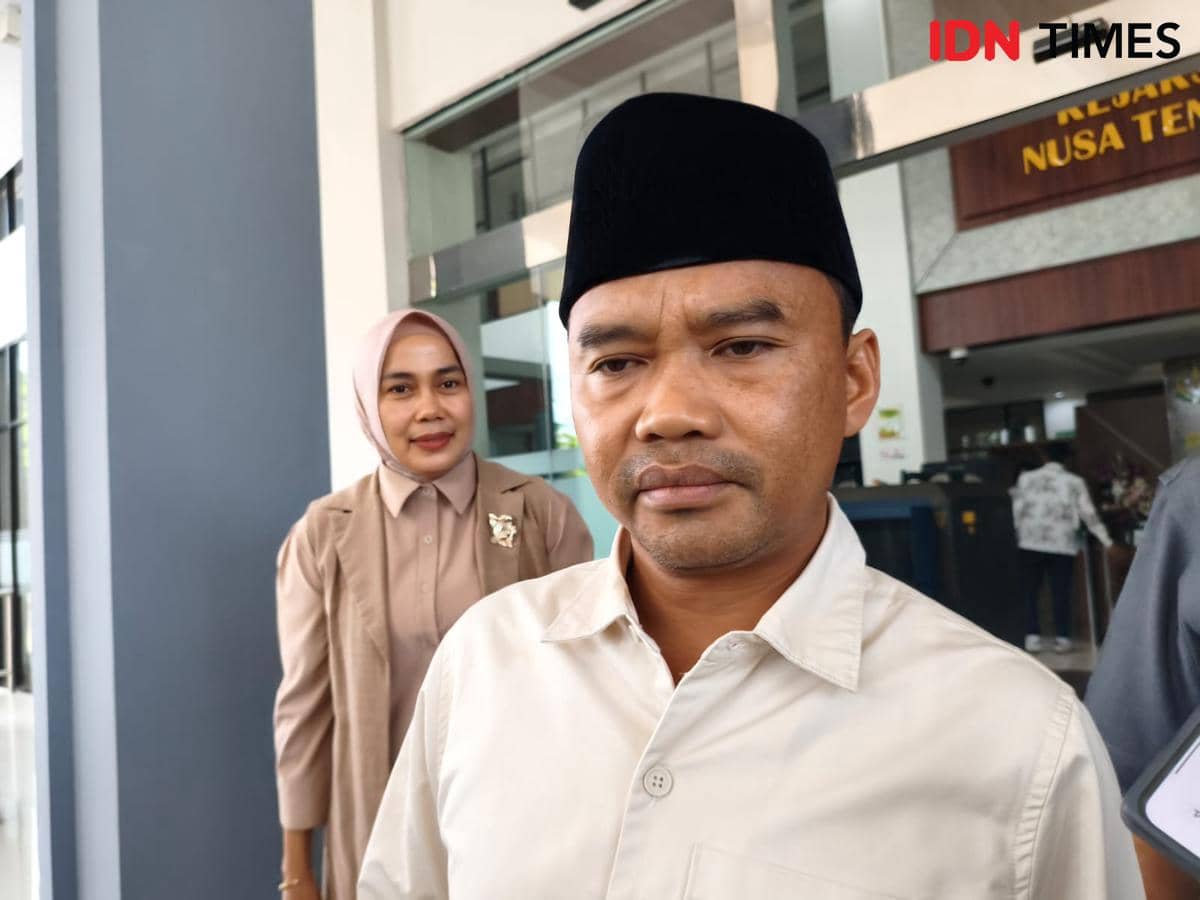
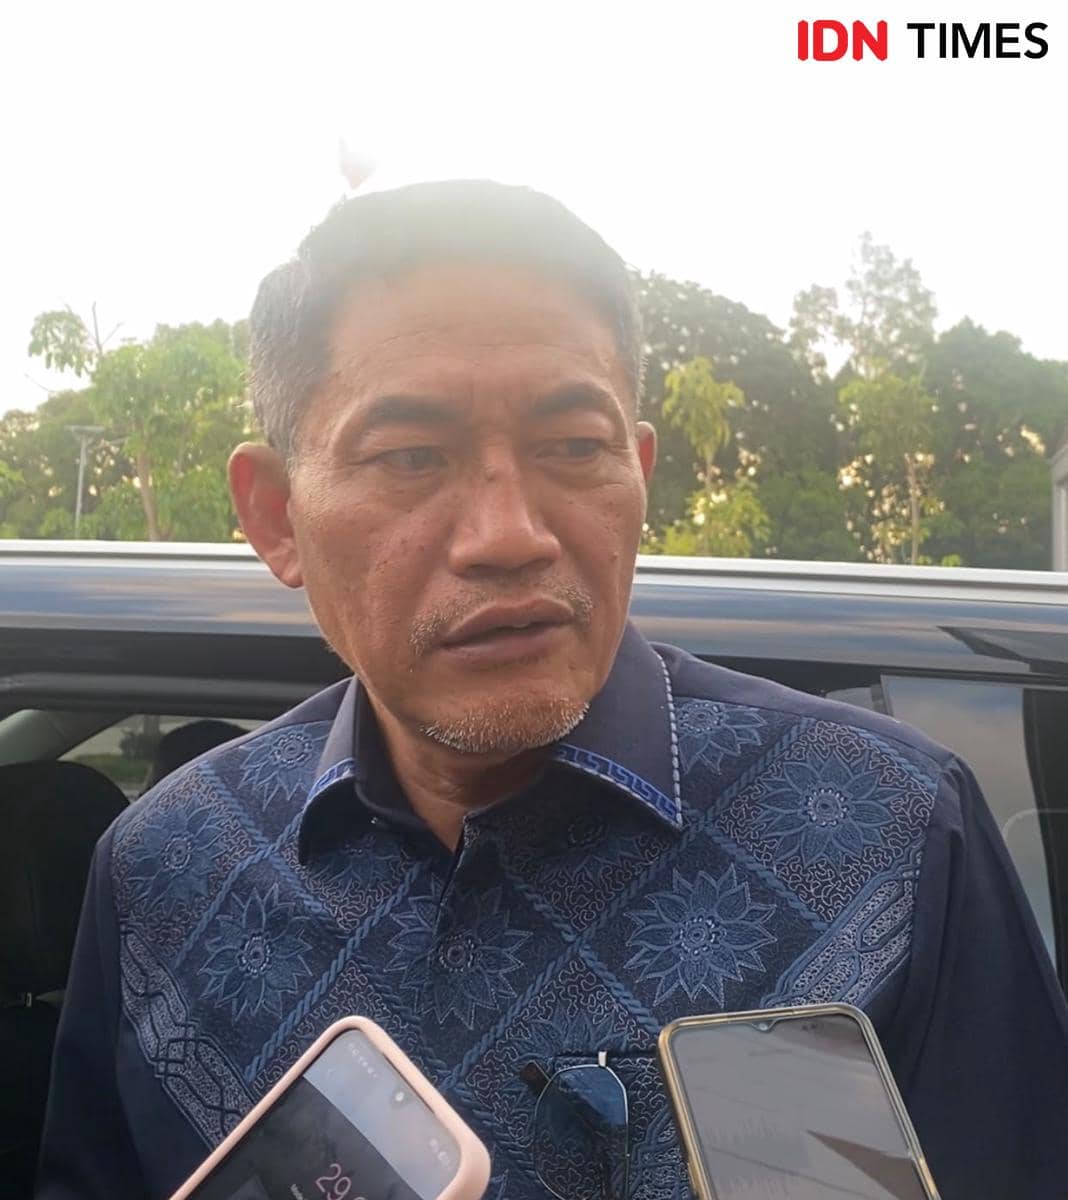
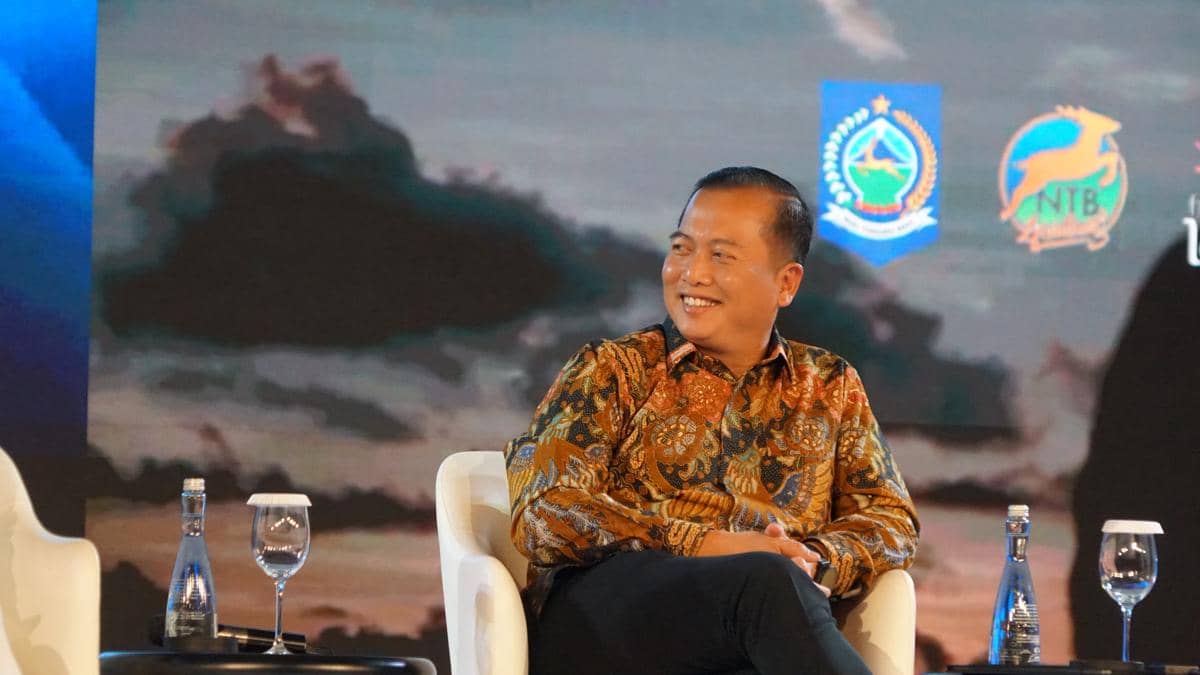
Kepala Diskop UKM NTB Wirawan. (IDN Times/Muhammad Nasir) Wirawan menjelaskan bahwa kondisi tersebut menunjukkan masih besarnya ruang untuk memperluas akses pembiayaan bagi pelaku usaha, khususnya usaha mikro yang mendominasi struktur UMKM di NTB. Dikatakan, persoalan pembiayaan UMKM bukan semata-mata mengenai besarnya dana yang disalurkan, tetapi juga seberapa banyak pelaku usaha yang dapat memperoleh akses.
"Kita perlu memastikan bahwa pembiayaan benar-benar menjangkau usaha mikro yang membutuhkan tambahan modal untuk berkembang," ujarnya.
Menurut Wirawan, terdapat sejumlah kendala yang menyebabkan akses pembiayaan belum optimal. Di antaranya keterbatasan informasi mengenai program KUR, persoalan riwayat kredit dalam Sistem Layanan Informasi Keuangan (SLIK), persepsi masyarakat mengenai rumitnya prosedur perbankan, serta keterbatasan agunan bagi pelaku usaha yang membutuhkan pembiayaan dalam jumlah tertentu.
Selain itu, sebagian pelaku UMKM juga telah memanfaatkan sumber pembiayaan lain di luar KUR. Karena itu, jumlah UMKM yang belum menerima KUR tidak serta-merta dapat diartikan sebagai jumlah pelaku usaha yang sama sekali belum memperoleh pembiayaan.
2. Dorong jangkauan pembiayaan lebih luas
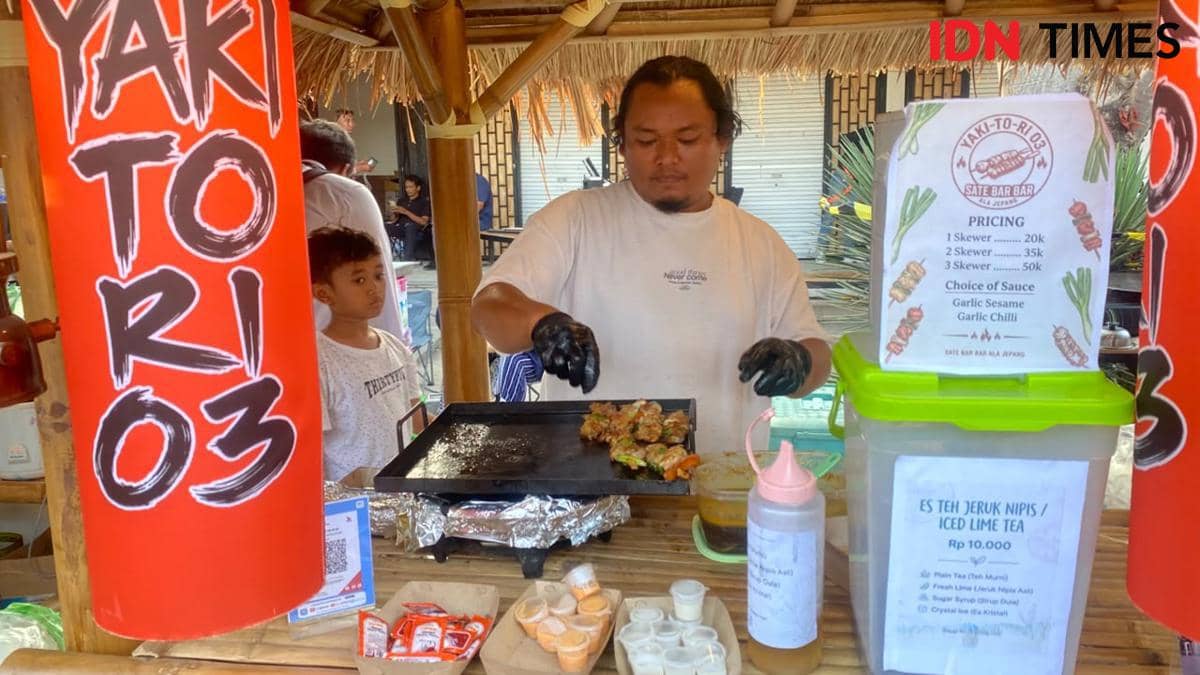
Pelaku usaha kuliner saat event MotoGP Mandalika 2026. (IDN Times/Muhammad Nasir) Dalam dokumen analisis kebutuhan pembiayaan UMKM, Diskop UMKM NTB mengidentifikasi peluang untuk memperluas jangkauan penerima pembiayaan melalui penyesuaian besaran pinjaman dengan kebutuhan riil pelaku usaha.
Dengan asumsi ketersediaan plafon pembiayaan sebesar Rp5,5 triliun dan rata-rata pinjaman Rp25 juta per debitur, secara matematis pembiayaan tersebut berpotensi menjangkau sekitar 220.000 pelaku usaha. Angka tersebut merupakan simulasi potensi jangkauan pembiayaan, bukan realisasi penyaluran ataupun target resmi yang telah ditetapkan bagi lembaga penyalur.
"Struktur UMKM kita hampir seluruhnya merupakan usaha mikro. Karena itu, pendekatan pembiayaannya perlu memperhatikan skala usaha dan kemampuan pengembalian pinjaman. Semakin sesuai besaran pembiayaan dengan kebutuhan usaha, semakin besar peluang memperluas jumlah penerima manfaat," jelasnya.
Dia menekankan bahwa peningkatan jumlah debitur harus tetap memperhatikan kelayakan usaha, kemampuan membayar, dan prinsip kehati-hatian lembaga keuangan.
3. Pemprov NTB kaji subsidi bunga
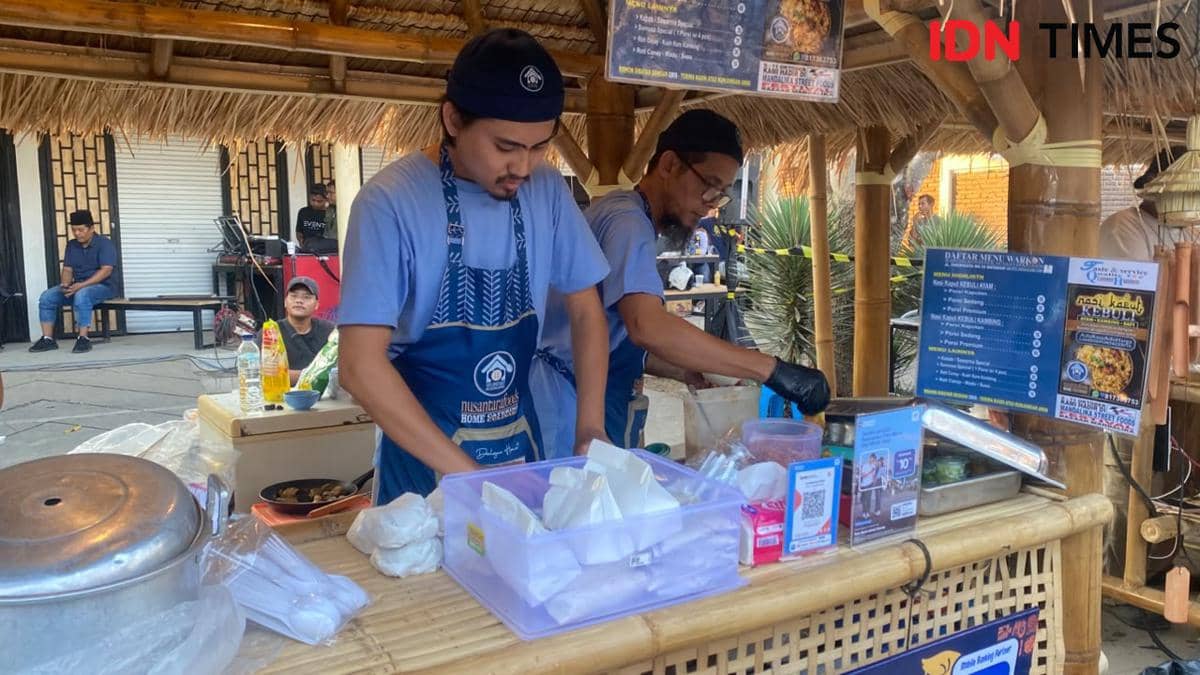
Pelaku usaha kuliner saat event MotoGP Mandalika 2026. (IDN Times/Muhammad Nasir) Sebagai bagian dari upaya memperluas akses pembiayaan, kata mantan Asisten III Setda NTB itu, Pemprov tengah mengkaji kemungkinan penerapan subsidi beban bunga pinjaman bagi pelaku usaha mikro. Kebijakan tersebut dipertimbangkan sebagai salah satu instrumen untuk meringankan biaya pembiayaan sekaligus mendorong pengembangan kegiatan usaha produktif.
Di samping itu, Diskop UKM NTB akan memperkuat koordinasi lintas sektor, meningkatkan sosialisasi program pembiayaan di kabupaten/kota, serta mendorong pendampingan bagi pelaku UMKM dalam mempersiapkan persyaratan pengajuan kredit.
Upaya lain yang direncanakan adalah mendorong kemudahan proses pengajuan KUR dan memfasilitasi kepemilikan sertifikat hak atas tanah melalui Program Pendaftaran Tanah Sistematis Lengkap (PTSL), yang dapat mendukung pemenuhan kebutuhan agunan tambahan sesuai ketentuan pembiayaan.
Dia menambahkan, penguatan akses pembiayaan UMKM juga menjadi bagian dari dukungan terhadap pelaksanaan RPJMD NTB Tahun 2025–2029, khususnya dalam peningkatan produktivitas, pengembangan kewirausahaan, perluasan kesempatan kerja, dan pengentasan kemiskinan.
Kebijakan ini memiliki keterkaitan dengan program unggulan Pemprov NTB, yakni Desa Berdaya dan e-Mania. Melalui Desa Berdaya, penguatan ekonomi masyarakat diarahkan melalui pendampingan berkelanjutan. Sementara e-Mania ditujukan untuk memperkuat ekosistem UMKM dan industri kreatif agar semakin produktif dan berdaya saing.
"Pembiayaan harus memberikan dampak terhadap kegiatan ekonomi masyarakat. Ukurannya bukan hanya berapa besar kredit yang tersalur, tetapi juga apakah usaha berkembang, pendapatan meningkat, dan kesempatan kerja bertambah," kata Wirawan.
Dia menambahkan, perluasan akses pembiayaan membutuhkan kolaborasi pemerintah daerah, perbankan, lembaga keuangan, serta para pendamping UMKM. Analisis kebutuhan pembiayaan tersebut juga disusun sebagai tindak lanjut rekomendasi evaluasi tata kelola peningkatan akses pembiayaan UMKM Triwulan II Tahun 2026 oleh BPKP Perwakilan NTB.
Pemerintah Provinsi NTB berharap penguatan kebijakan pembiayaan dapat membuka kesempatan lebih luas bagi pelaku usaha mikro untuk meningkatkan kapasitas usahanya sekaligus memperkuat perekonomian daerah.